預見2024 中國機器視覺產業全景圖譜及計算機網絡發展洞察

隨著工業4.0和智能制造浪潮的深入推進,機器視覺作為人工智能的“眼睛”,正成為推動中國制造業轉型升級的核心技術之一。支撐其高效運行的計算機網絡基礎設施的持續開發與建設,為產業的爆發式增長奠定了堅實基礎。本報告旨在勾勒2024年中國機器視覺產業的全景圖譜,并分析其背后的網絡驅動力。
一、產業全景圖譜:從“看見”到“看懂”
中國機器視覺產業已形成從上游核心零部件(光源、鏡頭、相機、圖像采集卡、算法軟件),到中游系統集成與設備制造,再到下游廣泛應用于消費電子、半導體、汽車、物流、醫藥等行業的完整產業鏈。2024年,產業呈現出以下特點:
- 核心部件國產化加速:在政策扶持與市場需求的雙重驅動下,國產工業相機、高端鏡頭及視覺算法軟件的研發取得突破,逐步在中高端市場打破國外壟斷,成本優勢與定制化服務能力凸顯。
- “軟硬結合”與智能化深化:產業從單純的圖像采集、測量、檢測,向與AI深度學習深度融合的識別、分析與決策演進。3D視覺、高光譜成像等先進技術應用比例顯著提升,使機器視覺系統具備更復雜的“看懂”和“判斷”能力。
- 應用場景泛化與下沉:除傳統的工業質檢外,機器視覺正快速滲透至農業分選、智慧交通、金融服務、醫療影像分析、零售消費等非工業領域,市場邊界不斷擴展。
二、市場規模與競爭格局
- 市場規模持續高速增長:受益于新能源汽車、鋰電池、光伏等新興產業的強勁需求,以及傳統行業智能化改造的迫切需求,預計2024年中國機器視覺市場規模將繼續保持20%以上的年增長率,整體規模有望突破300億元人民幣。工業領域仍是主戰場,但非工業領域的增速不容小覷。
- 競爭格局呈現分層與融合:
- 國際巨頭:如康耐視、基恩士等,憑借深厚的技術積累和品牌優勢,仍占據高端市場主導地位。
- 國內領軍企業:以天準科技、矩子科技、凌云光等為代表的上市公司,在特定領域和整體解決方案上具備較強競爭力,是國產替代的中堅力量。
- 創新型企業與跨界玩家:眾多AI算法初創公司、互聯網科技巨頭及自動化設備廠商紛紛入局,通過算法優勢、平臺能力或渠道資源切入市場,加劇了行業競爭,也推動了技術融合與商業模式創新。
- 競爭焦點正從硬件參數比拼,轉向算法精度、行業解決方案的落地能力、服務響應速度以及整體性價比的綜合較量。
三、發展前景與核心驅動力
- 前景展望:
- 技術融合化:與5G、物聯網、數字孿生、邊緣計算等技術深度融合,實現視覺數據的實時、協同與閉環優化。
- 解決方案標準化與柔性化:針對細分行業的標準化解決方案將大量涌現,同時能夠適應小批量、多品種生產的柔性視覺系統需求激增。
- “普惠”化發展:隨著技術成熟和成本下降,機器視覺將像曾經的工業機器人一樣,走向更廣泛的中小企業,賦能千行百業。
2. 核心驅動力——計算機網絡的開發與建設:
機器視覺系統產生的海量圖像/視頻數據,對網絡傳輸的帶寬、時延、可靠性和安全性提出了極高要求。計算機網絡的發展是機器視覺大規模部署的關鍵使能器:
- 5G與F5G(第五代固定網絡):提供大帶寬、低時延、高可靠的無線和有線連接,支持高清視頻流實時回傳、移動場景(如AGV導航)下的視覺應用及遠程專家診斷。
- 邊緣計算:在數據產生的網絡邊緣進行實時處理和分析,減少對云端帶寬的占用,降低響應延遲,滿足工業質檢等對實時性要求苛刻的場景需求,是“云-邊-端”協同架構的重要一環。
- 工業互聯網/物聯網平臺:作為連接機器視覺系統、其他自動化設備與企業信息系統的樞紐,實現視覺數據的匯聚、管理、分析與價值挖掘,支撐生產過程的全局優化與智能決策。
- TSN(時間敏感網絡)等工業級網絡技術:為工廠內多系統、多設備的精準同步與協同控制提供確定性的網絡通信保障,確保視覺引導、機器人抓取等復雜動作的精確執行。
結論
2024年,中國機器視覺產業在技術突破、應用拓展和國產替代的浪潮中,正邁向高質量發展的新階段。其繁榮不僅依賴于核心視覺技術的進步,更離不開底層計算機網絡基礎設施——尤其是5G、邊緣計算和工業互聯網——的堅實支撐與同步演進。一個更智能、更互聯、更柔性的“視覺+”生態體系將加速形成,成為中國智能制造和數字經濟發展的重要引擎。企業需在深耕垂直行業的積極擁抱網絡化、智能化的技術趨勢,方能在這片廣闊的藍海中占據有利地位。
最新產品
計算機網絡的發展簡史 從構想到互聯
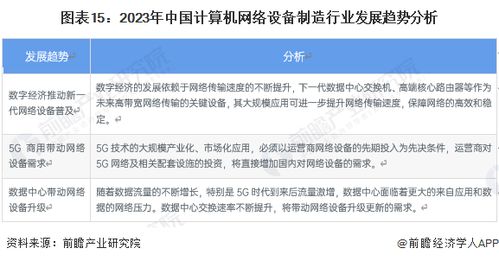
預見2023 中國計算機網絡設備制造行業全景圖譜
電子科技大學自學考試與網絡教育 計算機網絡技術的開發與建設路徑
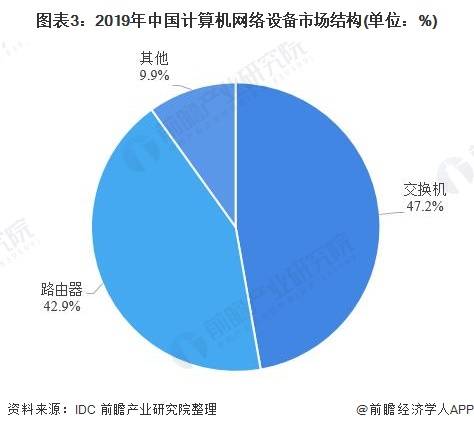
2020年中國計算機網絡設備行業市場現狀及發展前景分析 技術革新促進行業發展及計算機網絡開發建設
制造企業為何需要建設數字化工廠 計算機網絡的角色與意義
深入解析 從零開始創建寬帶連接與計算機網絡的建設
人工智能實驗室實訓基地建設方案——計算機網絡的開發及建設
科士達助力廣西日報社機房一體化建設 計算機網絡的開發與未來構架

喜報 計算機學院(國家示范性軟件學院)榮獲2023年度國家科學技術進步獎——計算機網絡開發與建設結碩果
計算機網絡的開發與建設 從技術基礎到實踐應用